🎧 Escuchar este artículo · 10:22
Autor: Equipo Vela Producciones — Fecha de actualización: Octubre 2026
Fuentes principales: La Hora (18-oct-2026) con datos de la Superintendencia de Bancos de Guatemala; Banco de Guatemala, proyecciones 2026; Ministerio de Economía, Fondo de Innovación Tecnológica (FIT).
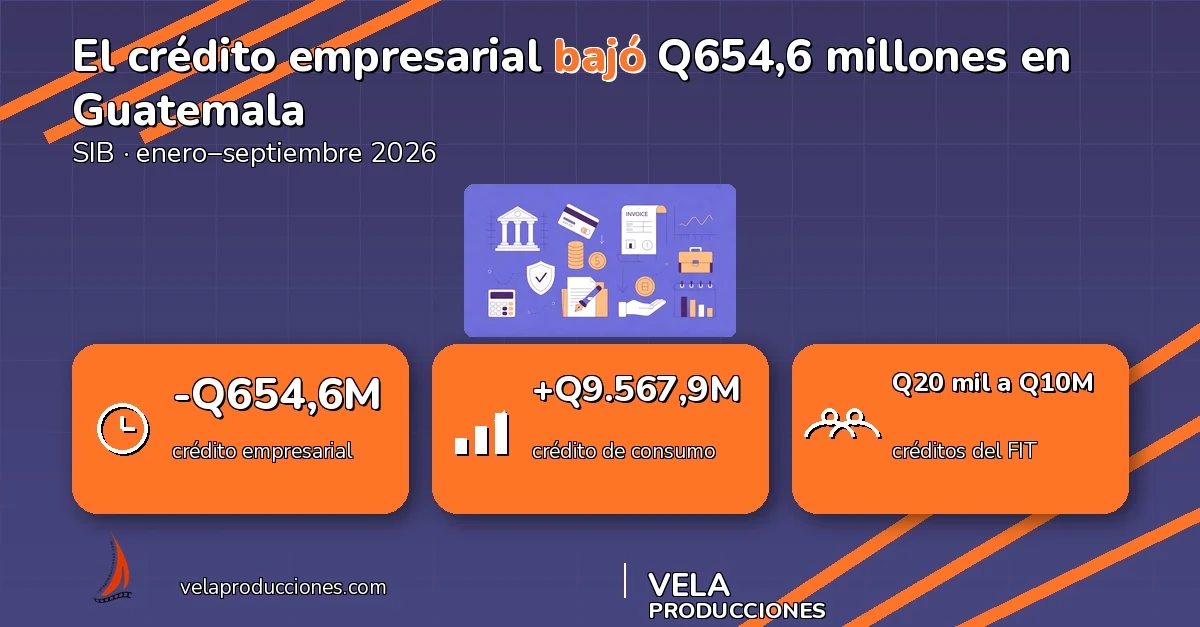
El saldo de crédito empresarial en Guatemala bajó Q654,6 millones entre enero y septiembre de 2026, mientras el consumo creció Q9.567,9 millones. La banca no cerró la puerta: la abrió para quien muestra flujo y garantías. Este es el mapa para financiar marketing y tecnología.
¿Qué pasó con el crédito empresarial en Guatemala este año?
Entre enero y septiembre de 2026 el saldo de créditos empresariales cayó Q654,6 millones: pasó de Q98.096,1 millones a Q97.441,6 millones, una reducción de 0,67%. En el mismo periodo, el crédito de consumo subió Q9.567,9 millones. El movimiento del consumo fue casi 15 veces mayor que la caída del empresarial.
Los dos datos desconciertan, porque la economía no está quieta: el Banco de Guatemala reporta 4,4% de crecimiento en el primer semestre y proyecta 4,1% para el año. Si la actividad crece, ¿por qué el saldo que la financia se encoge?
Hay tres explicaciones. Las empresas pagan deuda en lugar de ampliarla, porque la tasa se volvió cara frente a un margen que no subió igual. Postergaron inversión en equipo. Y financian operación con proveedores y utilidades. Ninguna significa que dejaron de invertir: cambiaron la fuente.
¿Los bancos dejaron de prestar a las empresas?
No. Se registraron más operaciones de crédito empresarial que el año pasado; lo que no creció fue el saldo. Más préstamos por menos dinero describe un cambio de tamaño y plazo: tickets más pequeños, plazos más cortos, crédito amarrado al capital de trabajo antes que a la expansión.
La banca presta con más cuidado, no con la puerta cerrada. El comité de crédito revisa con lupa: estados de cuenta de doce meses, declaraciones de ISR, garantía real, concentración de clientes y capacidad de pago calculada sobre flujo operativo.
El resultado es incómodo. El crédito se concentra en quien puede demostrar flujo y garantías, no en quien promete crecimiento. Muchas pymes no llegan rechazadas: llegan con la contabilidad sin ordenar. Eso se arregla en un mes y no cuesta un préstamo.
¿Con qué se financia entonces el marketing y la tecnología?
Con tres fuentes que se combinan: utilidades reinvertidas, líneas de capital de trabajo y crédito con tasa preferencial del FIT. Cada una tiene un costo y un requisito distinto, y el orden pesa más que el monto. Una empresa que financia pauta sin embudo ni medición quema el préstamo en tres meses.
| Opción | Monto | Para qué sirve | Qué exige |
|---|---|---|---|
| Reinversión de utilidades | Flujo libre disponible, sin costo financiero | Pilotos de contenido, web, medición y automatización básica | Contabilidad separada y disciplina |
| Línea de capital de trabajo | Definido por el banco según tu ciclo operativo | Cubrir el desfase entre pagar producción y cobrar la factura | Doce meses de estados de cuenta, flujo demostrable, garantía |
| Crédito empresarial de inversión | A criterio del banco, con plazo mayor | Equipo de producción, remodelación, software con licencia anual | Proyecto con retorno calculado y garantía real |
| FIT del Ministerio de Economía | Desde Q20.000 hasta Q10 millones | Maquinaria, modernización de procesos, nuevos productos, tecnología y certificaciones de calidad | Empresa legalmente constituida, proyecto con componente innovador y evaluación crediticia en el CHN |
¿El FIT es una opción real para una empresa mediana?
Sí, y es la novedad del año. El Fondo de Innovación Tecnológica entregó sus primeros créditos el 5 de octubre de 2026, a tasa preferencial y con montos desde Q20.000 hasta Q10 millones según el tamaño de la empresa. La postulación es en línea, en fit.mineco.gob.gt, sin trámites presenciales.
Pueden aplicar empresas, cooperativas y asociaciones legalmente constituidas. Hay dos filtros: primero se evalúa el componente innovador del proyecto, después el Crédito Hipotecario Nacional hace la evaluación crediticia. Los primeros cuatro créditos sumaron Q1,66 millones y financiaron inteligencia artificial, drones agrícolas, maquinaria industrial y plataformas tecnológicas.
Conviene ser honesto con lo que financia y lo que no. Una campaña de pauta en Meta no entra en la lista. Un CRM con automatización, un tablero conectado a ventas o el equipo para producir contenido propio sí pueden entrar, si el proyecto se plantea como mejora de proceso. La solicitud que dice "necesito Q150.000 para marketing" no pasa el primer filtro. La que dice "necesito Q150.000 para integrar el CRM al sitio y bajar de 48 a 6 horas el tiempo de respuesta a una cotización" tiene con qué.
¿En qué orden conviene invertir el dinero?
Primero lo que acorta el ciclo de venta: una web que carga rápido y responde la duda exacta, contenido que resuelve objeciones, pauta con medición y automatización del seguimiento. Después lo que luce: el video de marca y la sesión de fotos. El orden no es estético, es de flujo de caja.
El error típico que vemos en Vela Producciones, con clientes de Ciudad de Guatemala que llegan con el préstamo aprobado: se endeudan para pauta sin embudo ni medición. Q8.000 mensuales apuntando a un WhatsApp que contesta en seis horas, sin registro del origen del lead. A los tres meses el dueño concluye que "la pauta no funciona en mi sector". Lo que no funcionó fue el circuito completo.
Antes de firmar cualquier crédito, tres preguntas: ¿respondo un mensaje en menos de una hora en horario hábil?, ¿sé de dónde vino el último cliente que me pagó?, ¿tengo una página que explica precio y tiempo de entrega sin que el cliente escriba? Si alguna respuesta es no, la inversión prioritaria no es pauta.
¿Cómo calculo si la inversión se paga?
Divide la inversión entre el margen bruto que deja una venta promedio. Ese resultado es el número de ventas que necesitas para recuperarla. Después divídelo entre cuántas cierras al mes y tendrás los meses de recuperación. Si el número pasa de seis, el problema suele estar en el embudo, no en el préstamo.
Un ejemplo con cifras redondas. Inviertes Q60.000 en sitio, contenido y automatización. Tu ticket promedio es Q4.500 y tu margen bruto 40%, o sea Q1.800 por venta. Necesitas 34 ventas para recuperar la inversión; a 9 cierres por mes, poco menos de cuatro meses. Del quinto mes en adelante, cada venta de ese canal deja Q1.800 completos.
El segundo cálculo decide si escalas. Pones Q6.000 de pauta, entran 20 leads y cierras 4. Tu costo de adquisición es Q1.500 por cliente contra un margen de Q1.800: cada uno deja Q300 después de pagar la publicidad, y con ese margen puedes duplicar el presupuesto. Con un costo de Q2.200 estarías comprando pérdidas con dinero prestado. No hace falta un analista: una hoja de cálculo y ocho semanas anotando el origen de cada lead.
Preguntas frecuentes
¿Es buen momento para endeudarse y crecer en Guatemala?
Depende de tu ciclo de caja, no del clima económico. Con crecimiento proyectado de 4,1% hay mercado, pero el crédito está selectivo. Si muestras flujo estable y el proyecto se paga en menos de seis meses, es buen momento. Si el préstamo cubre operación que ya no alcanza, el problema es otro.
¿El FIT puede financiar marketing?
No de forma directa. Financia maquinaria, modernización de procesos, nuevos productos, tecnología y certificaciones de calidad. Un CRM integrado o una plataforma de venta en línea pueden calificar si el proyecto demuestra mejora de proceso. Una campaña de pauta, por sí sola, no.
¿Cuánto debo invertir en marketing antes de pedir un crédito?
Lo suficiente para probar el circuito con dinero propio: web, medición y un mes de pauta acotada. Ese piloto te da el costo de adquisición real, y con ese número el banco discute distinto. Endeudarte para el primer experimento es la forma más cara de aprender cuánto te cuesta un cliente.
¿Cómo mido si la pauta funcionó?
Con tres datos: leads generados, leads que se volvieron cotización y ventas cerradas. Compara el costo total contra el margen bruto de esas ventas. Si el margen supera el costo, funcionó aunque el costo por lead parezca alto. Si no, revisa respuesta, oferta y página antes de culpar al anuncio.
Si tienes el crédito aprobado y no sabes en qué gastarlo primero, en Vela Producciones armamos el plan con tus números sobre la mesa: qué se paga solo, qué puede esperar y qué proyecto tiene perfil para el FIT. Escríbenos a info@velaproducciones.com o llama al +502 5819-1511 y lo revisamos juntos.