🎧 Escuchar este artículo · 7:26
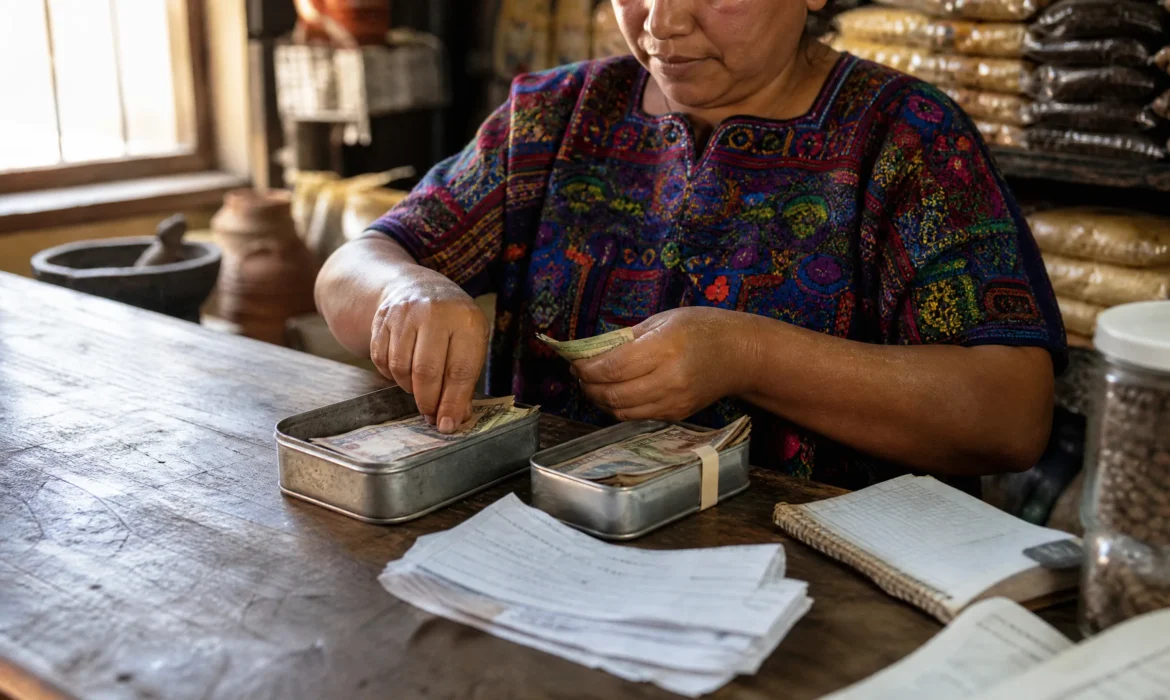
Cobrar IVA y no apartarlo es como trabajar gratis durante meses para pagar una deuda contigo mismo al final del trimestre. Lo he visto en talleres de la zona 1: comerciantes que creen tener caja, pero al llegar la declaración descubren que Q20,000, Q50,000 o más se evaporan en obligación tributaria.
Equipo Vela Producciones — octubre de 2026
Un error que empobrece la empresa sin que lo notes
El problema no es emitir facturas; es mezclar el IVA con tu dinero operativo. Cuando vendes, cobras IVA por cuenta del Estado. Si lo usas para nómina, inventario o para pagar proveedores, estás básicamente dándote un préstamo sin contrato y sin pagar intereses: te vas a quedar sin caja el día de la declaración.
He hablado con dueños de restaurantes en Antigua que faturaban Q120,000 mensuales y, por falta de disciplina, terminaron pidiendo préstamos para pagar Q14,400 de IVA. Ese costo financiero y la desorganización son evitables.
¿Lo cobras neto o con IVA incluido?
Antes de cualquier fórmula, identifica cómo muestras tus precios. Dos situaciones comunes:
- Si tus precios están en la factura como monto neto y luego aparece la línea "IVA 12%": el IVA es ventas × 0.12.
- Si tu precio es "IVA incluido" (el cliente paga un total y no ves el neto a simple vista): el IVA se calcula como ventas × (12/112) ≈ ventas × 0.10714.
Confundir esto lleva a subestimar el impuesto real. Si cobras Q112,000 con IVA incluido, el impuesto no es Q12,000 sino Q112,000 × (12/112) = Q12,000 — la diferencia aparece cuando operas con distintas metodologías.
Una regla práctica: apartado semanal y fórmula simple
No necesitas software sofisticado para evitar el problema. Propongo una regla sencilla y aplicable hoy mismo:
Regla de apartado semanal
Cada semana (sábado o viernes), calcula las ventas de los últimos siete días y transfiere a una cuenta separada el monto del IVA correspondiente más un margen de seguridad del 2%.
Fórmulas rápidas:
- Si facturas sin IVA: IVA semanal = Ventas semanales × 0.12
- Si facturas con IVA incluido: IVA semanal = Ventas semanales × (12/112) ≈ Ventas semanales × 0.10714
- Transferir semanal = IVA semanal × 1.02 (margen del 2%)
Ejemplo de aplicación inmediata: si en una semana vendiste Q10,000 con IVA incluido, calcula IVA = Q10,000 × 0.10714 ≈ Q1,071; transfiere Q1,071 × 1.02 ≈ Q1,093 a tu cuenta de reserva.
Ejemplo numérico: PyME que factura Q60,000 al mes
Tomemos una pyme típica: factura Q60,000 al mes. Supongamos ventas uniformes (Q15,000 por semana).
Si cobras IVA separado: IVA mensual = Q60,000 × 0.12 = Q7,200. Con la regla semanal:
- Ventas semanales: Q15,000
- IVA semanal: Q15,000 × 0.12 = Q1,800
- Transferir semanal (con 2%): Q1,800 × 1.02 = Q1,836
Al final del mes habrás reservado Q1,836 × 4 = Q7,344, cubriendo el IVA y dejando un colchón de Q144 para variaciones y posibles ajustes.
Si no hicieras este apartado y usaras esos Q7,200 para pagar sueldos o compras, al momento de liquidar el IVA tendrás que conseguir efectivo rápido o endeudarte.
Tabla comparativa: impacto según tamaño de facturación
| Facturación mensual | IVA estimado (12%) | Reserva semanal (con margen 2%) | Efecto en caja mensual |
|---|---|---|---|
| Q20,000 | Q2,400 | Ventas semanales Q5,000 → Transferir Q612 (Q600 ×1.02) | Dejarás disponible Q17,600 para operar |
| Q80,000 | Q9,600 | Ventas semanales Q20,000 → Transferir Q2,040 (Q2,000 ×1.02) | Reserva mensual Q8,160; caja operativa Q70,400 |
| Q200,000 | Q24,000 | Ventas semanales Q50,000 → Transferir Q5,100 (Q5,000 ×1.02) | Reserva mensual Q20,400; evita préstamos o descuentos por falta de efectivo |
Cómo cambiar la caja en 30 días
Si hoy mezclas IVA con caja operativa, sigue este plan de 30 días:
- Abre una cuenta bancaria separada solo para impuestos (o una caja física si es microempresa).
- Implementa el apartado semanal: calcula y transfiere cada viernes a esa cuenta.
- Registra la reserva como pasivo en tu libro simple: "IVA por pagar". Hazlo visible para tu equipo.
- Al final del período fiscal, revisa la cuenta: idealmente tendrá IVA más margen; usa el excedente para amortizar diferencias, no para gastos operativos.
Con disciplina, en 30 días habrás reducido el riesgo de shocks de liquidez y confeccionado un hábito que evita préstamos internos. Además, el control semanal revela si tus ventas están cayendo —es un indicador temprano y gratuito.
Preguntas frecuentes
¿Puedo usar el IVA reservado para pagar proveedores que me facturan con crédito fiscal?
Sólo si estás seguro de su impacto en tu declaración. El IVA que cobras no debe mezclarse con el crédito fiscal por compras; mantiene separados pasivos y derechos para no sobrestimar liquidez.
¿Qué hacer si mi facturación es muy irregular?
Aplica la regla semanal con una media móvil de 4 semanas: calcula el promedio y reserva sobre ese promedio para suavizar altibajos.
¿Es suficiente una cuenta corriente o conviene un instrumento específico?
Una cuenta corriente separada suele bastar. Para montos mayores, una cuenta de ahorro con baja disponibilidad evita tentaciones de gasto y mantiene disciplina.
Para seguir con el tema: WhatsApp Business 2026: el 1 de octubre cambia el costo de responder · Presupuesto de marketing 2026: el 30% que se pierde por mala asignación · Video corto 2026: el social video ya supera a la TV conectada en inversión
Si quieres implementar este método y necesitas ayuda para poner procesos simples —cuenta bancaria, formato de registro y plantilla semanal— Vela Producciones apoya a emprendedores con soluciones prácticas que no solo embellecen su operación, sino que la hacen más rentable: https://velaproducciones.com/servicios/