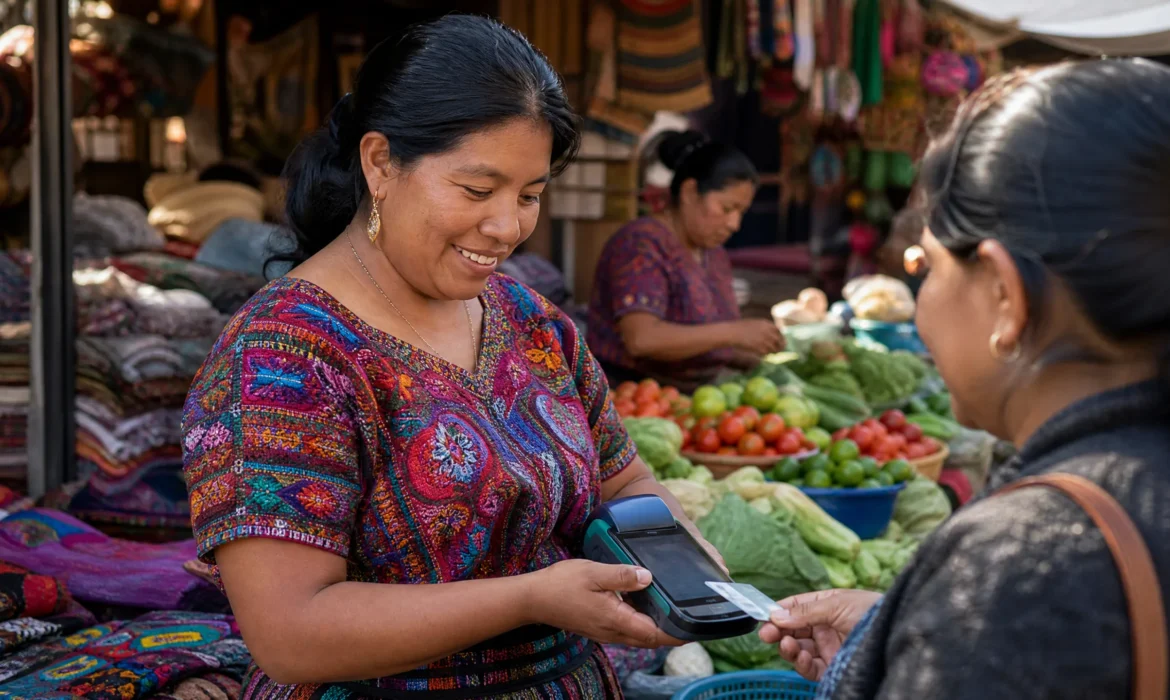
Un puesto de tortillas en el Mercado Central de la Ciudad de Guatemala cobra Q70 por una plancha, acepta efectivo y, desde hace seis meses, recibe pagos por QR con Tigo Money. El dueño —Marvin, 42 años— no tiene cuenta empresa en el banco, vende entre Q300 y Q1,200 diarios y considera pagar impuestos “cuando las ventas suban”. Esa escena se repite en Xela, en La Democracia y en los corredores industriales de Escuintla. Ahí está la mayor oportunidad de negocio para 2027: formalización gradual y digitalización de cobros para un mercado masivo y aún desatendido.
Equipo Vela Producciones — octubre de 2026
El tamaño real: ¿cuánto vale el mercado informal?
La economía informal en Guatemala concentra una porción sustancial del comercio minorista y de servicios. Estimaciones del sector señalan que entre 40% y 55% de los empleos están en actividades informales; traducido a ventas, hablamos de miles de millones de quetzales en movimiento cada año. Si un microcomercio promedio factura Q700 diarios, eso son Q255,500 anuales. Multiplica por 200,000 locales informales activos en el país y obtienes una cifra de referencia: cerca de Q51,100 millones al año en ventas potencialmente digitalizables.
No es un cálculo exacto, es una referencia para dimensionar la oportunidad. Lo interesante es que la mayoría de esos negocios aún no tiene soluciones integradas de cobro, control de inventario ni acceso sencillo a crédito.
¿Por qué formalizarse de forma gradual?
Exigir registro y facturación plena de entrada frustra. La experiencia de programas municipales en Quetzaltenango y Antigua muestra que la formalización escalonada funciona mejor: primero, acceso a herramientas de cobro electrónico; después, contabilidad básica; finalmente, cumplimiento tributario.
Formalizar por etapas reduce fricción. Un taco puesto que empieza cobrando por QR y emite recibos simplificados se siente capaz de dar el siguiente paso: solicitar una microlínea de crédito o abrir una cuenta de empresa en Banco G&T o Banrural. Obligar a emitir facturas DTE desde el día uno ahuyenta a comerciantes con ventas diarias de Q200–Q500.
Tres números que deciden si tu solución vence
Si vendes tecnología o servicios a este segmento, fíjate en tres indicadores clave: costo de implementación por establecimiento, comisión por transacción y tiempo de recuperación.
- Costo de implementación viable: Q0–Q300 de inversión inicial para un lector QR o enlace de pago.
- Comisión aceptable: 1.5%–3.5% por transacción. Más alto y los vendedores vuelven al efectivo.
- Recuperación: menos de 90 días para que las eficiencias compensen la inversión. Si el datáfono o software demora seis meses en justificar su costo, no despega.
Logística y último kilómetro: la barrera que nadie vende bien
Digitalizar cobros sin resolver la entrega es letra muerta. En la Ciudad de Guatemala, el costo de última milla para un pedido pequeño suele estar entre Q15 y Q45. En municipios como Coatepeque o Puerto Barrios puede subir a Q50–Q180 por envío.
Eso afecta vendedores de alimentos y ferreterías. Un cliente que paga por QR y espera entrega a domicilio se choca con una logística fragmentada: mensajeros informales, horarios irregulares y falta de seguros. Aquí hay espacio para operadores logísticos que ofrezcan tarifas fijas, puntos de recogida y seguimiento por SMS.
Acceso a crédito: cómo y cuánto necesitan
El acceso al financiamiento sigue siendo la principal limitación para convertir ventas informales en negocios escalables. Microcréditos en Guatemala suelen moverse entre Q2,000 y Q50,000, con plazos de 3 a 24 meses y tasas efectivas que varían mucho según la institución.
Pero el problema no es solo la tasa. Es la información. Bancos y ONG piden historial, garantías y balances. Si los comercios digitalizan cobros y generan reportes de ventas de 6 meses, se vuelven sujetos de crédito: una cafetería en zona 9 que demuestra ventas mensuales de Q30,000 tiene acceso más fácil a una línea de Q50,000 para expansión.
| Segmento | Vendedores estimados | Ticket diario promedio (Q) | Barreras principales |
|---|---|---|---|
| Mercados y puestos callejeros (Guatemala, Xela) | ~80,000 | Q300–Q1,200 | Falta de cobro electrónico, logística, formalización |
| Microtiendas y abarroterías (urbano-marginal) | ~70,000 | Q400–Q1,000 | Acceso a crédito, inventarios, POS |
| Servicios móviles (moto-taxis, ferias, food trucks) | ~50,000 | Q150–Q700 | Movilidad del cobro, seguridad, cobertura logística |
Qué funciona y qué no: aprendizajes con cifras
Funciona: ofrecer cobro por QR gratis los primeros tres meses y capacitación práctica en sitio. Un piloto en zona 1 mostró que 62% de los vendedores que recibieron un lector QR incrementaron ventas en 8% en dos meses.
No funciona: empujar soluciones complejas de contabilidad sin integrar cobros. Si un sistema exige subir ventas manualmente, se abandona en semanas. La gente que trabaja 12 horas al día quiere simplicidad.
Propuestas prácticas para emprendedores y proveedores
Para un emprendedor que quiere capturar este mercado: 1) Empieza por lo esencial —cobro electrónico y registro mínimo—; 2) Diseña un servicio de entregas con tarifas estandarizadas por zona; 3) Integra reportes automáticos que sirvan de prueba de ventas para crédito.
Para proveedores de tecnología o logística: empaqueta tu oferta en tramos. Plan básico: lectura QR y enlace de pago; plan medio: cobro + reportes + integración con contabilidad; plan avanzado: crédito puente con un operador financiero aliado.
Preguntas frecuentes
¿Cuánto me costará digitalizar cobros en mi puesto?
Estimación: entre Q0 y Q300 iniciales si aprovechas promociones de proveedores. Espera comisiones por transacción de 1.5% a 3.5% y posible suscripción mensual de Q50–Q150 en soluciones con reporte y soporte.
¿La formalización me obligará a pagar más impuestos de inmediato?
No necesariamente. La estrategia de formalización gradual permite empezar con registro y facturación simplificada; el paso a tributación plena puede planearse cuando las ventas superen umbrales sostenibles.
¿Cómo demuestra un microcomercio que merece crédito?
Con registros de cobros digitales, historial de ventas de 3–6 meses y reportes simples. Un flujo de ventas claro reduce la percepción de riesgo y abre puertas a microcréditos de Q5,000–Q50,000.
Si estás pensando en dar el salto, recuerda que el desafío real no es solo la tecnología: es el diseño del proceso. Vela Producciones trabaja con PyMEs y emprendedores en Guatemala para diseñar tiendas en línea, flujos de pago y campañas de captación que consideran logística, costos y formalización gradual. Conoce nuestros servicios en https://velaproducciones.com/servicios/.